Voiture incendiée et assurance au tiers : que faire ?
Voiture incendiée avec une assurance au tiers : ce que le contrat couvre, les démarches à suivre et les recours possibles, étape par étape.
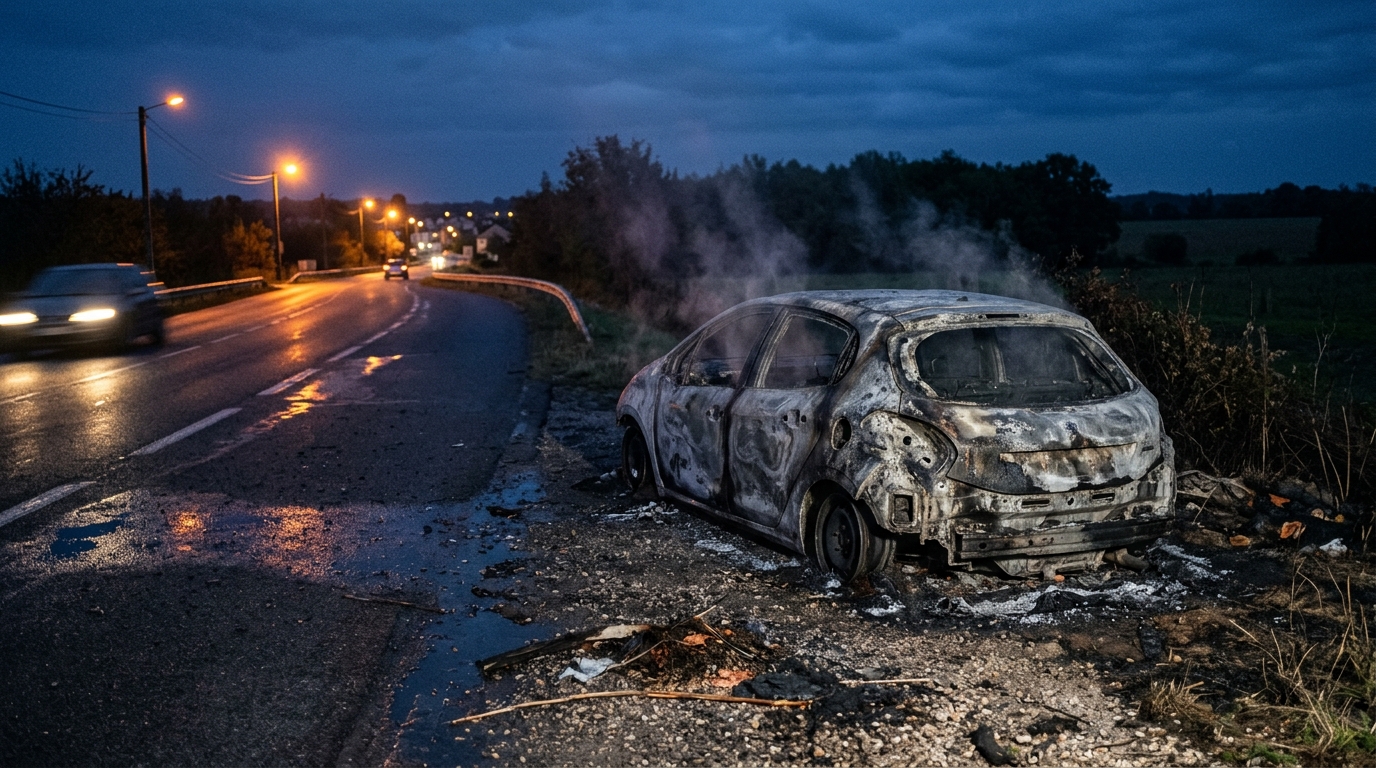
Une voiture qui brûle sur un parking ou au bord d'une route laisse rarement le temps de réfléchir. Beaucoup de conducteurs découvrent ensuite, parfois au moment de déposer leur déclaration, que leur contrat au tiers ne prend pas en charge leur propre véhicule. La question est légitime : suis-je indemnisé, et dans quel ordre faut-il agir ?
Cet article répond à ces interrogations à partir des textes et des informations officielles disponibles. Il décrit ce que couvre réellement une assurance au tiers, comment vérifier son contrat, quels sont les délais de déclaration, ce qu'il advient de l'épave et quelles aides peuvent exister. Il ne peut pas garantir une indemnisation : celle-ci dépend de votre contrat et, le cas échéant, de l'enquête menée.
Ce que couvre réellement l'assurance au tiers
En France, tout véhicule terrestre à moteur doit être couvert par une assurance de responsabilité civile, obligation posée par l'article L211-1 du Code des assurances (Legifrance). Cette couverture indemnise les victimes que vous pourriez causer : passagers d'un autre véhicule, piétons, propriétaires de biens endommagés. Circuler sans cette assurance constitue un délit, comme le rappelle service-public.fr.
Le tiers ne garantit donc pas les dégâts subis par votre propre voiture. Si elle brûle sans qu'un autre véhicule soit impliqué, le contrat de base ne prévoit en principe aucune prise en charge de ce préjudice. Le Fonds de garantie des assurances obligatoires (FGAO) indemnise les victimes d'accidents causés par un conducteur non assuré ou non identifié, mais il n'intervient pas pour les dégâts propres à votre véhicule.
Au-delà du tiers, deux formules existent. La formule tiers + incendie ajoute la prise en charge des dommages liés au feu et au vol, selon les contrats. La formule tous risques couvre en plus les dommages de collision, y compris lorsque vous êtes responsable. La Fédération française de l'assurance détaille ces niveaux de garanties.
Vérifier son contrat avant de conclure à une absence d'indemnisation
Avant de conclure que vous n'êtes pas couvert, relisez vos conditions particulières. C'est là que figurent les garanties réellement souscrites, qui peuvent différer de ce que l'on croit en mémoire. Une formule présentée comme « tiers » comporte parfois une option incendie ou vol, que beaucoup d'assurés ont oubliée.
Repérez la ligne consacrée à l'incendie, les franchises et les exclusions. Certaines garanties incendie sont soumises à conditions, par exemple liées à l'origine du sinistre ou au respect de certaines obligations déclaratives.
Contactez ensuite votre assureur ou votre courtier et demandez une confirmation écrite de ce qui est couvert pour ce sinistre. Une réponse écrite vous servira de référence si le dossier est contesté.
Déclarer le sinistre dans les délais
L'article L113-2 du Code des assurances impose à l'assuré de déclarer le sinistre dans un délai de cinq jours ouvrés après en avoir eu connaissance, sauf stipulation contraire du contrat. Ce délai court à partir de la connaissance du sinistre. Vérifiez le délai exact dans votre contrat, car certaines formules en prévoient un autre.
Si l'origine de l'incendie paraît suspecte, déposez plainte ou faites une déclaration auprès de la police ou de la gendarmerie. Une enquête peut alors être ouverte, et l'assureur tient souvent compte de ses conclusions avant de statuer.
Préparez ensuite le dossier : carte grise, constat ou procès-verbal des forces de l'ordre, photos du véhicule et des lieux, factures d'entretien récentes. Ces pièces permettent à l'expert de situer l'état du véhicule avant le sinistre.
Les dispositifs d'aide sous conditions de ressources
Certaines informations relayées par la presse évoquent un dispositif d'aide destiné aux personnes ayant perdu leur véhicule dans un incendie, sous conditions de ressources. Les éléments disponibles ne permettent pas d'en préciser le nom, l'organisme gestionnaire ni les montants, et il serait imprudent de les deviner.
Pour savoir si vous êtes concerné, interrogez directement l'organisme mentionné dans l'annonce ou les services sociaux de votre commune. Préparez les justificatifs de revenus et de situation habituellement demandés, et vérifiez les délais de dépôt, qui peuvent être courts.
D'autres dispositifs, portés par les collectivités ou liés à l'emploi, peuvent aussi faciliter le retour à la mobilité selon votre situation. Le portail service-public.fr recense les aides destinées aux particuliers.
Le véhicule incendié : épave, expertise et destination
L'assureur fait examiner le véhicule par un expert. Si la réparation est techniquement possible mais dépasse la valeur du véhicule, celui-ci peut être déclaré véhicule endommagé irréparable (VEI). Lorsque le coût des réparations excède sa valeur de remplacement, il s'agit d'une perte totale.
Une fois le sinistre reconnu en perte totale ou en VEI, la destruction du véhicule doit être déclarée selon la procédure en vigueur, et la carte grise doit être restituée. Ce sont des démarches administratives à conduire avec soin pour éviter que le véhicule reste juridiquement immatriculé à votre nom.
L'épave doit être orientée vers un centre VHU agréé, qui assure la prise en charge et la destruction du véhicule hors d'usage. Montupet référence des professionnels de l'automobile, dont des spécialistes de la filière, avec des avis vérifiés par email. Un lien interne vers ces professionnels sera ajouté par la rédaction.
Bien choisir son assurance auto pour éviter la mauvaise surprise
Le choix de la formule dépend surtout de la valeur de votre véhicule. Sur une voiture ancienne de faible valeur, le tiers simple peut suffire si vous acceptez le risque. Sur un véhicule plus récent ou financé à crédit, la garantie incendie ou la formule tous risques protège un capital réel.
Avant de souscrire, posez des questions précises : la garantie incendie est-elle incluse ou optionnelle ? Quelles exclusions s'appliquent à l'origine du sinistre ? Quel est le délai de déclaration, et quelles pièces faut-il fournir ? Demandez le détail écrit des franchises.
Un courtier ou un assureur doit pouvoir répondre à ces questions en langage clair. Relisez votre contrat chaque année, car le niveau de garantie adapté évolue avec la valeur de votre véhicule.
Questions fréquentes
Suis-je indemnisé si ma voiture brûle avec une assurance au tiers ?
En principe, non. L'assurance au tiers ne couvre que les dommages causés à autrui. Seule une garantie incendie ou une formule tous risques souscrite dans votre contrat permet une prise en charge de votre propre véhicule.
Quel est le délai pour déclarer l'incendie de ma voiture à mon assureur ?
Le délai légal est de cinq jours ouvrés après connaissance du sinistre, selon l'article L113-2 du Code des assurances. Votre contrat peut prévoir un délai différent, à vérifier dans les conditions particulières.
Faut-il porter plainte après l'incendie d'une voiture ?
Le dépôt de plainte s'impose surtout lorsque l'origine de l'incendie paraît suspecte. Une enquête peut alors conditionner la prise en charge par l'assureur, ce qui rend la démarche utile.
Que devient une voiture incendiée déclarée en perte totale ?
Elle peut être déclarée véhicule endommagé irréparable ou perte totale par l'assureur. Elle est ensuite orientée vers un centre VHU agréé, qui prend en charge la destruction de l'épave.
Un incendie de véhicule impose d'agir vite et dans le bon ordre : vérifier le contrat, déclarer dans les cinq jours ouvrés, conserver les preuves, puis organiser la destination de l'épave. L'indemnisation dépendra de vos garanties réelles, et il vaut mieux la demander par écrit dès la première semaine.
Aurélien Dubois, rédaction Montupet
À lire aussi
Trouver la bonne assurance automobile