Investir dans des voitures électriques en Île-de-France : le cas des Tesla
Financer une flotte de Tesla louées à des Franciliens rapporterait 8 à 10 % par an. Ce que recouvre vraiment ce rendement : structure du titre, taux d'occupation, valeur résiduelle et risques.

L'automobile vit une double bascule : celle de l'électrification, visible à chaque feu rouge en Île-de-France, et celle, beaucoup plus discrète, de la voiture transformée en actif financier. Depuis deux ou trois ans, des plateformes proposent aux épargnants de financer des Tesla Model 3, des Model Y ou des Renault Megane E-Tech, puis de percevoir un revenu tiré de leur location à des Franciliens. Le discours commercial parle de 8 à 10 % par an. Cet article décortique ce que recouvrent réellement ces chiffres, d'où vient le rendement, et ce que vous signez exactement.
Nous n'allons pas vous refaire l'éloge de la voiture électrique. L'angle est celui du portefeuille : quelle est la structure juridique derrière ces offres, comment se forme la marge locative, quels postes de coût la rongent, et quels risques ne sont pas couverts par la garantie constructeur. Les ordres de grandeur cités proviennent de sources publiques et de données de marché disponibles en septembre 2026.
Ce que vous achetez réellement : ni une action, ni une voiture
La première confusion à lever concerne la nature du placement. Investir dans l'action Tesla, c'est acheter une fraction d'une entreprise cotée, avec une liquidité quotidienne et un cours qui varie. Acheter une voiture pour la louer soi-même, c'est détenir un bien physique dont on assume l'entretien, l'assurance et la revente. Les offres commercialisées en France ne sont ni l'un ni l'autre.
Dans l'immense majorité des cas, vous souscrivez un titre de créance : obligation, prêt rémunéré ou minibon émis par une société qui, elle, achète et exploite la flotte. Votre contrepartie n'est pas la voiture, c'est le bilan de cet opérateur. La distinction est capitale : si la société fait défaut, la carte grise ne bascule pas à votre nom, vous devenez créancier dans une procédure collective, souvent en rang inférieur aux banques qui ont financé le reste de la flotte.
Concrètement, un souscripteur qui verse 10 000 € sur une opération à 9 % sur 36 mois perçoit des intérêts mensuels d'environ 75 € bruts, puis le remboursement du principal à l'échéance. Le rendement ne dépend pas du nombre de locations réalisées : il est contractuel. C'est confortable tant que l'opérateur encaisse plus qu'il ne verse, et brutal si la flotte tourne mal, puisque le risque se matérialise d'un coup, au défaut, plutôt que graduellement.
Cette architecture relève du financement participatif, encadré depuis novembre 2023 par le statut européen PSFP (prestataire de services de financement participatif), sous supervision de l'AMF. Vérifier que la plateforme figure bien au registre REGAFI ou sur la liste des prestataires autorisés publiée par l'AMF est le premier réflexe, avant même de regarder le taux affiché.
D'où vient la marge : l'équation du loueur francilien
Pour juger un rendement de 9 %, il faut savoir ce qui le produit. L'opérateur achète un véhicule, le loue, et doit couvrir sur la même période le coût du capital (vos intérêts), les charges d'exploitation et la dépréciation. La marge est donc coincée entre le tarif de location et la somme de ces trois postes.
Côté recettes, le marché francilien est porteur. Une berline électrique récente en location courte durée se loue couramment entre 60 et 90 € par jour, avec des pics supérieurs sur les week-ends et les ponts. En moyenne durée (un mois), le tarif tombe à l'équivalent de 25 à 40 € par jour, mais le taux d'occupation grimpe et les frais de remise en état chutent. Beaucoup d'opérateurs arbitrent en faveur de la moyenne durée pour cette raison précise.
Côté charges, l'énergie est l'avantage structurel du modèle. Recharger à domicile revient à environ 2 à 3 € aux 100 km en heures creuses, contre 10 à 12 € pour un équivalent essence. En revanche, la recharge rapide sur autoroute, facturée de l'ordre de 0,45 à 0,70 €/kWh selon les opérateurs, efface cet avantage : un appoint rapide de 60 kWh coûte alors 27 à 42 €. Le modèle économique suppose donc des locataires qui rechargent en ville et sur borne lente, ce que les bornes de recharge urbaines rendent possible en Île-de-France, densément équipée.
L'assurance est le poste qui surprend. Une flotte en location courte durée, avec des conducteurs multiples et peu connus, s'assure à un tarif sans rapport avec un contrat de particulier : de l'ordre de 2 000 à 3 500 € par véhicule et par an, contre 500 à 800 € pour un particulier. À cela s'ajoutent la maintenance, le nettoyage entre deux locations, la logistique de livraison et de récupération, et la commission de la plateforme elle-même.
Le taux d'occupation, seule variable qui compte vraiment
Tous les modèles de rentabilité de flotte se résument à une question : combien de jours par mois la voiture est-elle louée ? Le seuil de rentabilité d'une berline électrique en courte durée en Île-de-France se situe autour de 12 à 14 jours mensuels. En dessous, les charges fixes (assurance, amortissement, immobilisation du capital) ne sont plus couvertes.
Les opérateurs sérieux communiquent sur 15 à 20 jours d'occupation. Cet écart de quelques jours change tout : à 20 jours par mois et 70 € de loyer moyen, un véhicule génère 1 400 € de recettes mensuelles ; à 12 jours, 840 €. Entre les deux, la totalité de la marge disparaît, car les charges, elles, ne bougent pas.
La saisonnalité aggrave le phénomène. La demande francilienne culmine de mai à septembre et pendant les vacances scolaires, puis se creuse en janvier et février. Un modèle construit sur une moyenne annuelle masque deux mois creux où le véhicule ne couvre pas ses frais. Les offres qui versent des intérêts mensuels fixes absorbent ce creux sur la trésorerie de l'opérateur, ce qui suppose qu'il en ait.
La valeur résiduelle : le risque que personne n'affiche
C'est le point faible structurel du placement, et il est rarement mis en avant. À l'échéance de l'opération, l'opérateur doit revendre les véhicules pour rembourser le capital. Le prix de revente conditionne donc directement votre remboursement, même si votre contrat n'en parle pas.
Or les véhicules électriques se déprécient plus vite que les thermiques. Une berline électrique premium achetée neuve perd couramment 45 à 50 % de sa valeur en trois ans sur le marché français de l'occasion, quand la moyenne du marché tourne autour de 35 à 40 %. Trois causes se cumulent : les baisses de prix du neuf décidées par les constructeurs, qui écrasent mécaniquement la cote de l'occasion du jour au lendemain ; l'arrivée rapide de nouvelles générations mieux dotées en autonomie ; et la méfiance persistante des acheteurs d'occasion envers l'état de la batterie.
Ce dernier point mérite d'être nuancé, car il est souvent exagéré. Les batteries modernes conservent généralement 85 à 90 % de leur capacité après 200 000 km, et les garanties constructeur couvrent classiquement 8 ans ou 160 000 km avec un seuil de capacité minimal de 70 %. La dégradation technique est donc modérée ; c'est la perception du marché qui pèse sur le prix, pas la dégradation réelle. Pour un investisseur, la distinction est sans effet : ce qui compte est le prix de revente, pas sa justification technique.
Un véhicule de location aggrave encore ce calcul. Il totalise un kilométrage supérieur à la moyenne, affiche un historique « ancien véhicule de location » qui décote à la revente, et présente une usure d'habitacle plus marquée. La remise en état avant revente est un poste de coût réel, pas une formalité.
Comment lire une offre : la grille de lecture en six points
Les plateformes qui structurent ces opérations sont nombreuses et de qualité inégale. Parmi les acteurs français du financement participatif orienté actifs réels, il est par exemple possible de financer une flotte de Tesla avec Jool. Quelle que soit la plateforme, la même grille de lecture s'applique, et elle porte sur le document contractuel, pas sur la page commerciale.
1. La nature du titre. Obligation simple, prêt, minibon ? Avec ou sans sûreté ? Un nantissement sur les véhicules ou une garantie à première demande change radicalement votre position en cas de défaut. Sans sûreté, vous êtes créancier chirographaire, c'est-à-dire servi en dernier.
2. L'émetteur réel. Souvent une société de projet créée pour l'opération, distincte de la marque commerciale. Consultez ses comptes au registre du commerce : capital social, fonds propres, ancienneté. Une structure au capital de 1 000 € qui émet 2 M€ de dette n'offre aucun matelas.
3. Le rang de votre créance. Si l'opérateur a financé une partie de la flotte par crédit bancaire classique, la banque est prioritaire sur vous en cas de liquidation. Le document d'information doit le préciser.
4. Le mécanisme de remboursement. In fine (tout le capital à l'échéance) ou amortissable (capital remboursé progressivement) ? L'amortissable réduit fortement votre exposition dans le temps ; l'in fine concentre le risque au dernier jour, celui où il faut revendre les voitures.
5. La fiscalité. Les intérêts relèvent du prélèvement forfaitaire unique à 30 % (12,8 % d'impôt et 17,2 % de prélèvements sociaux). Un rendement affiché à 9 % devient environ 6,3 % net. Cette différence n'est presque jamais mise en avant dans les communications commerciales.
6. La liquidité. Ces titres ne se revendent pas. Sur 36 mois, votre argent est immobilisé, sans marché secondaire organisé dans la plupart des cas. C'est la contrepartie du rendement, et elle doit être assumée.
| Élément | Ordre de grandeur | Effet sur le rendement |
|---|---|---|
| Taux contractuel affiché | 8 à 10 % brut / an | Référence commerciale |
| Fiscalité (PFU 30 %) | −2,4 à −3 points | Ramène à 5,6 à 7 % net |
| Assurance flotte courte durée | 2 000 à 3 500 € / véhicule / an | Premier poste de charge de l'opérateur |
| Dépréciation à 3 ans (électrique) | 45 à 50 % de la valeur neuve | Conditionne le remboursement du capital |
| Seuil d'occupation rentable | 12 à 14 jours / mois | En dessous, la marge disparaît |
| Liquidité du titre | Nulle sur 24 à 36 mois | Capital immobilisé |
Les technologies qui rendent le modèle possible
Ce type d'exploitation n'aurait pas été gérable il y a dix ans. Ce sont des briques techniques, aujourd'hui standard sur les véhicules récents, qui rendent la location décentralisée praticable sans agence physique.
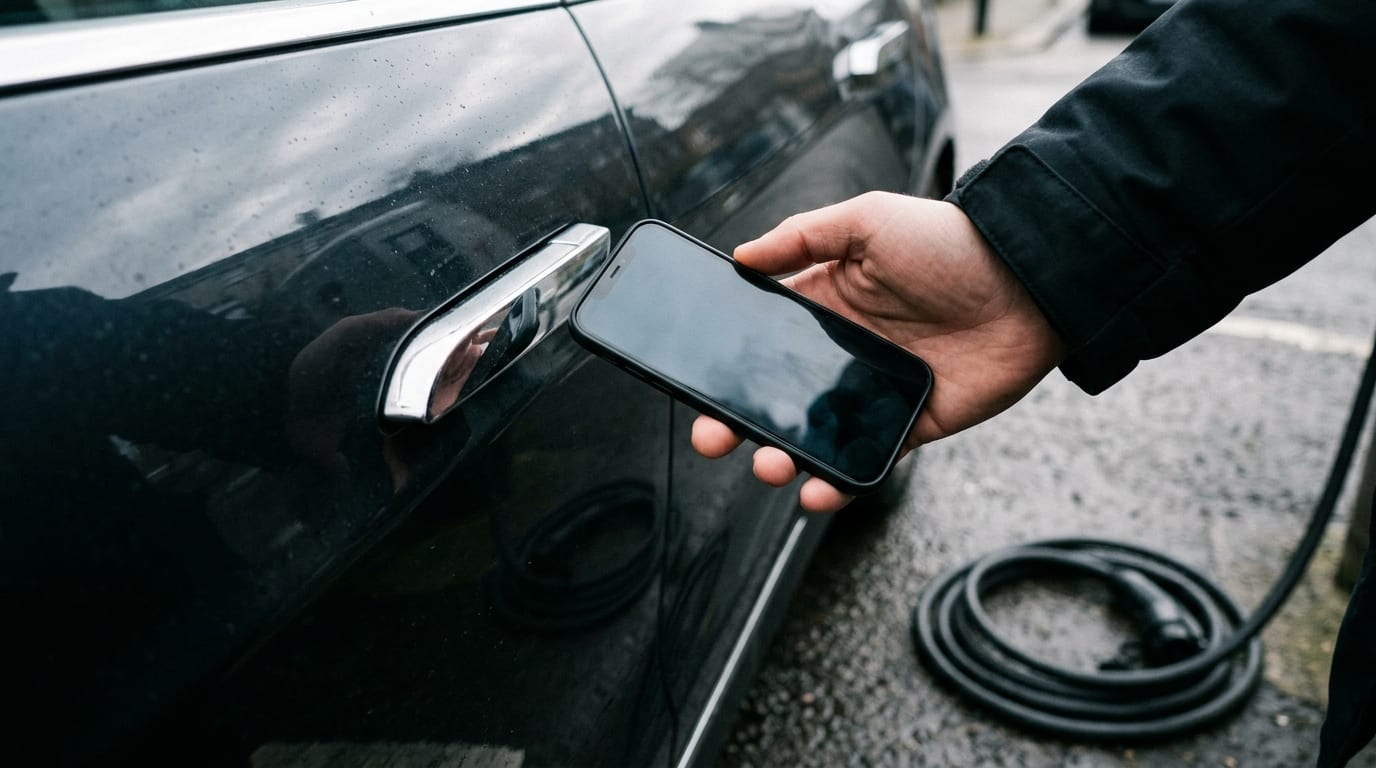
La clé numérique transforme le smartphone du locataire en clé de contact, via Bluetooth ou NFC. Elle supprime la remise de clé physique, donc le rendez-vous, donc l'agence. Elle permet aussi de révoquer l'accès à distance à l'échéance du contrat, ce qui sécurise la restitution. La géolocalisation embarquée permet de localiser le véhicule, de détecter une sortie de zone contractuelle et de retrouver un véhicule non restitué, un point décisif pour l'assureur.
La télémétrie remonte enfin l'état de charge, le kilométrage et les codes défaut, ce qui permet de déclencher l'entretien au bon moment plutôt qu'au calendrier. Le corollaire est que la restitution d'un véhicule électrique ne suppose aucun plein à refaire : l'état de charge se lit à distance et se facture au besoin, ce qui élimine le principal litige de fin de location du modèle thermique.
L'assurance, le poste qui décide de la rentabilité
C'est le point que les investisseurs regardent en dernier, alors qu'il pèse davantage sur le résultat que le prix d'achat du véhicule. Une voiture mise en location ne relève pas d'un contrat d'assurance automobile ordinaire : elle exige une police « véhicules de location » ou une flotte négociée, dont la logique tarifaire est différente.
La raison tient à la nature du risque. Un contrat de particulier repose sur un conducteur identifié, dont l'assureur connaît l'ancienneté de permis, le bonus-malus et l'historique de sinistres. Une voiture de location change de conducteur toutes les semaines, parfois tous les jours. L'assureur ne tarife plus un conducteur, il tarife une exposition : nombre de conducteurs différents, durée moyenne, zone de circulation, valeur du véhicule. En Île-de-France, ces quatre paramètres sont tous défavorables.
Trois postes méritent une lecture attentive dans le contrat de l'opérateur. La franchise d'abord : souvent élevée sur ce type de police, elle est répercutée sur le locataire via la caution, mais reste à la charge de l'exploitant si la caution ne couvre pas tout. La clause de conduite exclusive ensuite, qui limite la garantie aux conducteurs déclarés : un prêt du véhicule par le locataire à un tiers non déclaré peut suffire à faire tomber la garantie. La valeur d'indemnisation enfin, qui détermine ce que l'assureur verse en cas de perte totale : valeur à neuf pendant les premiers mois, puis valeur de remplacement, laquelle suit la décote rapide évoquée plus haut.
Pour un investisseur, la conséquence est directe. Une sinistralité qui dérape ne se traduit pas par une perte immédiate, mais par une hausse des primes au renouvellement annuel, parfois de 20 à 40 % après une année chargée. Cette hausse frappe le poste de charge le plus lourd de l'exploitation, et c'est souvent elle, plutôt qu'un accident spectaculaire, qui fait basculer une flotte de la rentabilité au déficit. Demander à l'opérateur le taux de sinistralité de sa flotte et l'évolution de ses primes sur trois ans en dit davantage qu'un business plan.
Le véhicule électrique ajoute une spécificité. Un choc, même modéré, touchant le plancher où loge la batterie conduit fréquemment les assureurs à classer le véhicule en perte totale, faute de filière de réparation économiquement viable pour un pack endommagé. Ce mécanisme explique en partie pourquoi les primes d'assurance des voitures électriques progressent plus vite que celles des thermiques, et pourquoi ce poste doit être modélisé à la hausse sur la durée de l'opération, jamais figé au tarif de la première année.
Pourquoi l'Île-de-France, et pas ailleurs
Le choix de la région n'est pas cosmétique. L'Île-de-France concentre plusieurs conditions qui rendent le modèle viable là où il ne le serait pas en zone peu dense.
D'abord la densité de la demande : une population nombreuse, un taux de motorisation des ménages parisiens inférieur à la moyenne nationale, et un besoin ponctuel de véhicule (week-end, déménagement, trajet professionnel) qui alimente naturellement la location. Ensuite, la politique de mobilité urbaine : la zone à faibles émissions du Grand Paris restreint progressivement la circulation des véhicules les plus anciens, ce qui pousse vers des véhicules récents et favorise l'électrique. Enfin, la densité du réseau de recharge, sans équivalent en France, qui rend l'usage électrique praticable sans installation privée.
Le revers existe. Le stationnement est cher et contraint, le risque de sinistralité urbaine (rayures, chocs de stationnement, vandalisme) est supérieur, et la concurrence entre opérateurs de location et services d'autopartage tire les tarifs vers le bas. Ces trois facteurs pèsent sur la marge et expliquent en partie le niveau des primes d'assurance évoqué plus haut.
Il faut noter que ce raisonnement vaut pour la location de courte et moyenne durée. La location longue durée de véhicule électrique obéit à une logique différente, avec un loyer plus faible mais une occupation garantie sur plusieurs années, donc un risque d'exploitation moindre et un rendement mécaniquement plus bas.
Quel profil d'investisseur, et pour quelle part du patrimoine
Ce placement n'est pas un substitut à une épargne de précaution ni à un fonds en euros. Il s'agit d'un produit de dette privée non cotée, illiquide, à capital non garanti, sur un secteur en mutation rapide. Les autorités de régulation recommandent habituellement de limiter ce type d'exposition à une fraction réduite du patrimoine financier et de répartir sur plusieurs opérateurs plutôt que de concentrer sur un seul.
Le profil qui y trouve son compte est celui d'un épargnant déjà doté d'une réserve de liquidités, disposant d'un portefeuille diversifié, cherchant un flux de revenus réguliers et capable d'immobiliser une somme pendant trois ans sans en avoir besoin. À l'inverse, un épargnant dont ce serait le principal placement, ou qui aurait besoin des fonds à moyen terme, prend un risque disproportionné au regard du surcroît de rendement.
Un dernier point, souvent absent des discussions : la diversification est partielle. Une flotte de véhicules de même marque, exploitée sur une seule région, par un seul opérateur, expose à trois risques corrélés. Une baisse des prix du neuf décidée par le constructeur dégrade simultanément la valeur résiduelle de toute la flotte. Répartir sur plusieurs opérateurs et plusieurs modèles réduit cette corrélation, sans l'annuler.
Questions fréquentes
Suis-je propriétaire de la voiture que je finance ?
Non, dans la quasi-totalité des offres. Vous souscrivez un titre de créance (obligation, prêt ou minibon) émis par la société qui exploite la flotte. La carte grise reste au nom de cette société. Vous êtes créancier, pas propriétaire, ce qui détermine votre position en cas de défaut de l'opérateur. Quelques rares montages proposent une détention directe avec mandat de gestion : dans ce cas, le régime fiscal et les responsabilités diffèrent totalement, lisez le contrat avec attention.
Le rendement de 8 à 10 % est-il garanti ?
Le taux est contractuel, ce qui n'est pas la même chose que garanti. L'opérateur s'engage à verser ces intérêts, mais cet engagement vaut ce que vaut sa solvabilité. En cas de défaillance, les versements cessent et le capital est exposé. Aucun mécanisme public ne couvre ces produits : le Fonds de garantie des dépôts et de résolution ne s'applique pas au financement participatif.
Que se passe-t-il si un locataire détruit le véhicule ?
Le véhicule est assuré tous risques par l'opérateur, et la franchise est généralement couverte par la caution et le dépôt de garantie exigés du locataire. Un sinistre isolé n'a donc pas d'effet direct sur votre versement. Ce qui vous concerne est l'accumulation : une sinistralité élevée fait grimper les primes au renouvellement, et ce poste, déjà le plus lourd, dégrade la marge de l'opérateur et donc sa capacité à vous payer.
Quelle fiscalité s'applique aux intérêts perçus ?
Les intérêts sont soumis au prélèvement forfaitaire unique de 30 %, soit 12,8 % d'impôt sur le revenu et 17,2 % de prélèvements sociaux, prélevés à la source. Un taux affiché de 9 % correspond donc à environ 6,3 % net. L'option pour le barème progressif de l'impôt sur le revenu reste possible et peut être plus favorable aux foyers faiblement imposés. Ces titres ne sont pas éligibles au PEA.
Vaut-il mieux investir dans l'action Tesla que dans une flotte ?
Ce sont deux placements sans rapport. L'action est liquide, cotée en continu, sans rendement contractuel, et sa valeur dépend des perspectives mondiales de l'entreprise : le potentiel de gain comme de perte est bien plus large. Le financement de flotte offre un revenu contractuel connu d'avance, mais plafonné, illiquide, et exposé au risque de défaut d'un seul opérateur. Le premier est un pari sur une entreprise, le second un prêt à une PME adossé à des véhicules.
Comment vérifier le sérieux d'une plateforme ?
Trois vérifications concrètes. Le statut réglementaire d'abord : la plateforme doit être agréée PSFP et figurer au registre REGAFI ou sur la liste publiée par l'AMF. Les comptes de la société émettrice ensuite, consultables au registre du commerce : capital social, fonds propres, ancienneté. L'historique enfin : demandez le taux de défaut constaté sur les opérations déjà arrivées à échéance, et le taux d'occupation réel des flottes exploitées. Une plateforme qui refuse de communiquer ces deux chiffres renseigne déjà sur sa transparence.
Financer une flotte de véhicules électriques loués en Île-de-France est un placement cohérent sur le papier : la demande locative existe, le coût d'usage de l'électrique est structurellement bas, et la région concentre les conditions favorables. Mais le rendement affiché n'est ni un rendement locatif, ni une performance garantie : c'est le prix d'un risque de crédit sur une PME, doublé d'un pari implicite sur la valeur de revente de véhicules qui se déprécient plus vite que la moyenne du marché. Lire le document d'information, vérifier le statut réglementaire de la plateforme, exiger les taux d'occupation constatés et limiter l'exposition à une part réduite du patrimoine sont les quatre précautions qui séparent un placement assumé d'un pari mal informé.